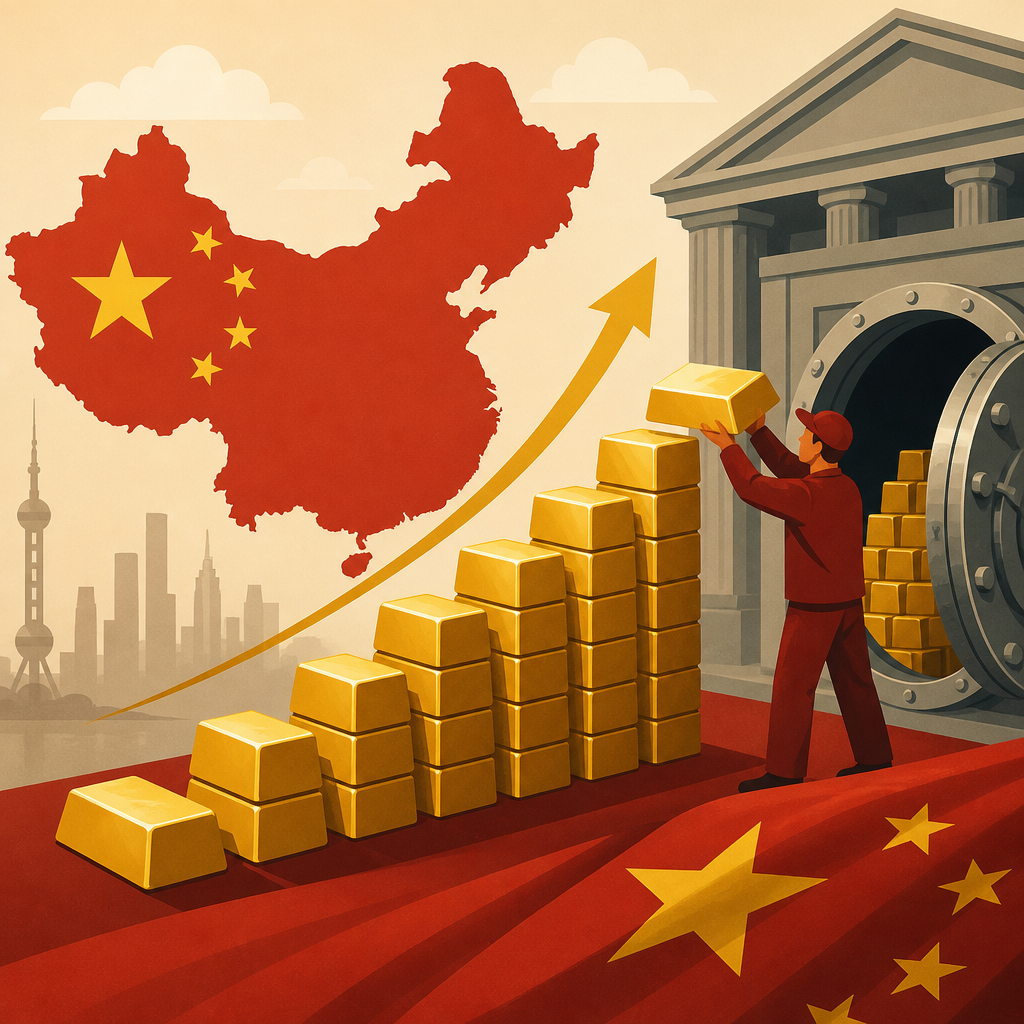
Altın fiyatlarındaki düşüşe karşın alımlarını sürdüren Çin Merkez Bankası, eylülde yaklaşık 23 ton daha külçe aldı. Böylece bankanın resmi altın rezervi yaklaşık 2 bin 410 tona, kesintisiz alım dönemi ise 23 aya çıktı.
Çin’in altın rezervi neden büyüyor?
Dünya Altın Konseyinin Çin’in resmi bildirimlerinden derlediği verilere göre Çin Merkez Bankası (PBoC), yılın ilk dokuz ayında toplam 103 ton altın aldı. Üçüncü çeyrekte kaydedilen 63 tonluk artış, 2023’ün aynı döneminden bu yana görülen en yüksek çeyreklik birikim oldu.
Pekin’in stratejisi, kısa vadeli fiyat hareketlerinden çok trilyonlarca dolarlık rezervlerin uzun vadede korunmasına dayanıyor. Çin’in resmi açıklamaları çeşitlendirmeyi öne çıkarırken uluslararası araştırmalar jeopolitik gerilimler ve finansal yaptırım risklerinin de merkez bankalarını altına yönelttiğini ortaya koyuyor.
Resmi gerekçe: Rezervleri çeşitlendirmek
Çin’in altın biriktirmesindeki temel amaçlardan biri, rezervleri farklı risk profiline sahip varlıklara dağıtmak. Çin Devlet Döviz İdaresinin (SAFE) 28 Temmuz 2019 tarihli açıklamasında altının hem finansal varlık hem de emtia özelliği taşıdığı, uluslararası rezerv portföyünün risk ve getiri yapısını iyileştirebileceği belirtiliyor.
Açıklamada rezerv dağılımının uzun vadeli ve stratejik bir anlayışla düzenlenmesi gerektiği vurgulanıyor. Bu yaklaşım, Çin’in belirli para birimlerine, borçlanma araçlarına veya finansal piyasalara aşırı bağımlılığını azaltmayı hedefliyor.
Rusya’nın dondurulan varlıkları hesapları değiştirdi
Rusya’nın Ukrayna’yı işgalinin ardından 2022’de Rusya Merkez Bankasının yurt dışındaki varlıklarına getirilen kısıtlamalar, rezervlerin kriz dönemlerinde kullanılabilirliği konusunu öne çıkardı.
Başka bir ülkenin hukuk sistemi ve finansal altyapısı içinde tutulan döviz veya menkul kıymetler, kriz anında erişim engeliyle karşılaşabiliyor. Goldman Sachs, merkez bankalarının altına yönelişini bu gelişmeyle ilişkilendiriyor ve rezerv yöneticilerinin dondurulma riskini daha düşük gördükleri altınla portföylerini çeşitlendirdiğini belirtiyor.
IMF’nin 2023’te yayımladığı çalışma da finansal yaptırımlar ile merkez bankası rezervlerindeki altın payının yükselmesi arasında bağlantı bulunduğuna işaret ediyor. Ancak bu bulgu, Çin’in her aylık alımına ilişkin özel bir gerekçe açıklandığı anlamına gelmiyor.
Fiziki altını farklılaştıran özellik
Fiziki altın, değerini bir devletin veya şirketin borcunu ödeme taahhüdünden almıyor. Tahvil ihraççısının yükümlülüğünü temsil ederken fiziki altın aynı türden bir alacak ilişkisi oluşturmuyor. Bu özellik, finansal sisteme duyulan güvenin zayıfladığı dönemlerde altını rezerv yöneticileri için farklı bir konuma taşıyor.
Ancak altının saklandığı yer ve kullanım koşulları da önem taşıyor. IMF’nin 2026 tarihli rezerv yönetimi değerlendirmesine göre ülke içinde tutulan altın dış müdahalelere karşı koruma sağlayabilir; buna karşılık uluslararası ödemelerde veya döviz ihtiyacında hızla kullanılması zorlaşabilir. Bu nedenle rezerv yönetiminde güvenlik, erişim ve likidite arasında denge kurulması gerekiyor.
Dolar bağımlılığını azaltma arayışı
Altın, dolar cinsinden finansal varlıklara bağımlılığı azaltabilecek bir çeşitlendirme aracı olarak öne çıkıyor. Dünya Altın Konseyinin 2026 Merkez Bankaları Altın Rezervleri Anketi, bu eğilimin merkez bankaları genelinde karşılık bulduğunu gösteriyor.
- Ankete katılanların yüzde 74’ü, gelecek beş yılda doların küresel rezervlerdeki payının düşmesini bekliyor.
- Kendi kurumunun altın rezervlerinin gelecek 12 ayda artacağını öngörenlerin oranı yüzde 45’e ulaşarak anket tarihindeki en yüksek seviyeyi gördü.
Bu veriler, Çin’in hangi para birimindeki varlıkları satarak altın aldığına dair tek başına kanıt sunmuyor. Dolayısıyla her altın alımını aynı tutarda ABD tahvili satışıyla eşleştirmek mümkün değil.
Krizlere karşı uzun vadeli güvence arayışı
Merkez bankalarının altın tercihinde kriz dönemlerindeki performans ve uzun vadeli değer koruma beklentisi de etkili. Dünya Altın Konseyinin anketinde ilgili soruya yanıt verenlerin yüzde 90’ı altının kriz dönemlerindeki performansını, yüzde 84’ü değer saklama niteliğini, yüzde 83’ü ise portföy çeşitlendirme özelliğini altın tutma kararında etkili görüyor.
Bu oranlar Çin Merkez Bankasının açıklanmış yanıtları değil; merkez bankacılığı dünyasındaki genel eğilimi yansıtıyor. Rezerv yöneticileri, değişen ekonomik ve siyasi koşullarda ülkelerinin mali hareket alanını koruyacak varlık dağılımları oluşturmaya çalışıyor.
Altın miktarı yükseldi, dolar değeri geriledi
Çin’in eylül verileri, altın biriktirmenin fiyat düşüşlerine karşı kesin koruma sağlamadığını da gösterdi. SAFE verilerine göre ülkenin altın rezervi ağustos sonundaki 76,73 milyon onstan eylül sonunda 77,47 milyon onsa çıktı.
| Gösterge | Ağustos sonu | Eylül sonu |
|---|---|---|
| Altın rezervi | 76,73 milyon ons | 77,47 milyon ons |
| Dolar değeri | Yaklaşık 350,1 milyar dolar | 323,5 milyar dolar |
Altın miktarı artmasına rağmen rezervin dolar değeri yaklaşık 350,1 milyar dolardan 323,5 milyar dolara indi. Böylece piyasa değeri yaklaşık 26,6 milyar dolar azaldı. Bu tablo, rezervlerdeki fiziksel miktar ile piyasa değerinin ayrı ayrı izlenmesi gerektiğini ortaya koyuyor.
Avrupa Merkez Bankası da altının rezerv varlığı olarak bazı sınırlamalar taşıdığını belirtiyor. Altın fiyatı dalgalanıyor, faiz geliri üretmiyor ve fiziki saklama maliyeti yaratıyor. Bu nedenle altının rezervlerdeki payının yükselmesi, likit döviz varlıklarına duyulan ihtiyacı ortadan kaldırmıyor.
Altın stratejisi yuanın uluslararası rolüyle kesişiyor
Çin’in altın piyasasındaki hamleleri, ülkenin uluslararası finans sistemindeki ağırlığını artırma hedefiyle de bağlantı taşıyor. Şanghay Altın Borsası, Haziran 2025’te Hong Kong’da uluslararası platformuna bağlı ilk açık deniz teslimat kasasını devreye aldı ve Hong Kong’da teslim edilecek altın sözleşmelerini işlem görmeye açtı.
Hong Kong yönetimi bu adımı, yuan cinsinden altın işlemlerinin uluslararası erişimini genişleten bir gelişme olarak tanımladı. Söz konusu altyapı, rezerv biriktirme faaliyetinden bağımsız olarak Çin’in küresel altın ticaretindeki konumunu güçlendirme çabasına işaret ediyor.
Resmi veri ile banka tahmini aynı değil
Çin’in altın alımlarına ilişkin rakamlar değerlendirilirken kullanılan veri setinin niteliği de dikkate alınmalı. Goldman Sachs, Çin’in ağustos ayındaki alımını yaklaşık 25 ton olarak hesaplıyor. Dünya Altın Konseyi ise resmi bildirimlere dayanarak aynı ay için yaklaşık 20 tonluk artış bildiriyor.
Bu fark, Goldman Sachs’ın ticaret ve akış verilerini de içeren tahmin yönteminden kaynaklanıyor. Bu nedenle 25 tonluk rakam bir tahmin olarak ele alınmalı; resmi rezerv artışıyla aynı kapsamda değerlendirilmemeli.
Eylül sonunda Çin’in resmi olarak bildirdiği altın, toplam rezervlerin yaklaşık yüzde 8,5’ini oluşturuyordu. Alımların sürmesi, altının Pekin’in rezerv yönetiminde kalıcı bir unsur haline geldiğini gösteriyor. Resmi çeşitlendirme politikası ile uluslararası araştırmalar birlikte ele alındığında stratejinin odağında, rezervleri farklı risklere karşı güçlendirmek ve uzun vadeli mali hareket alanını korumak bulunuyor.