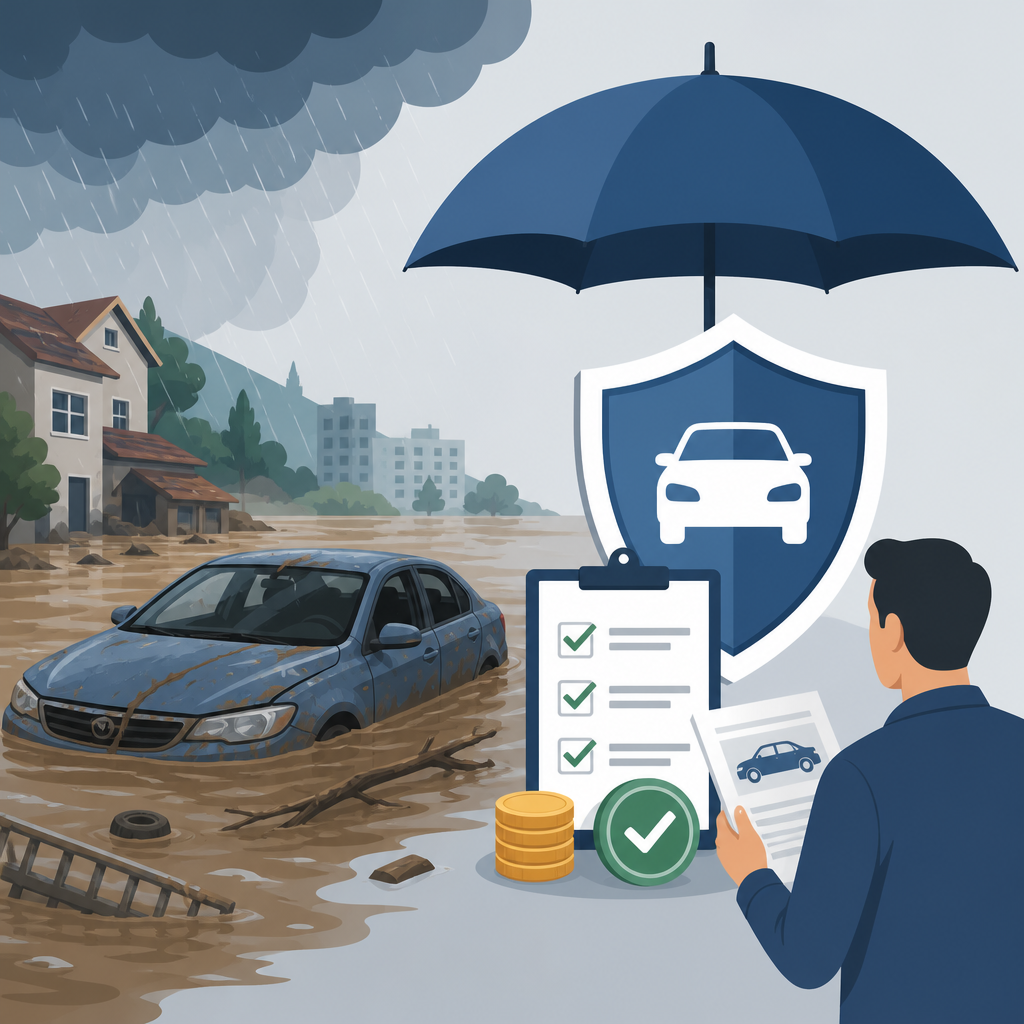
İstanbul, Kocaeli ve Sakarya’da kuvvetli yağışların yol açtığı sel ve su baskınları, araç sahiplerinin poliçelerindeki teminatları yeniden gündeme getirdi. Sel zararının karşılanıp karşılanmayacağı; kasko kapsamına, poliçe şartlarına ve olayda kamu idaresinin sorumluluğu bulunup bulunmadığına göre değişiyor.
Selde kalan aracı kasko karşılar mı?
Sel ve su baskını kaynaklı hasarın kasko tarafından ödenebilmesi için poliçede bu risklere ilişkin teminatın yer alması gerekiyor. Kara Araçları Kasko Sigortası Genel Şartları’nın A.4.5 maddesi, sel ve su baskını nedeniyle oluşan zararları ek sözleşmeyle güvence altına alınabilecek riskler arasında sayıyor.
Bu nedenle genişletilmiş kasko ya da tam kasko yaptırılmış olsa bile poliçenin ayrıntıları incelenmeli. Sel ve su baskını teminatı mevcutsa hasar; poliçe koşulları, muafiyetler ve varsa kapsam sınırlamaları çerçevesinde sigorta şirketince değerlendiriliyor.
Poliçede sel teminatı yoksa ne olur?
Sel ve su baskını teminatı bulunmayan kasko poliçelerinde, doğrudan sel kaynaklı zararlar kural olarak karşılanmıyor. Park halindeki aracın su altında kalması, motoruna su girmesi veya elektronik aksamının zarar görmesi gibi durumlarda sonucu poliçede yer alan teminatlar belirliyor.
Yeni nesil araçlarda elektronik kontrol üniteleri, sensörler, batarya ve elektrik sistemleri hasar gördüğünde onarım maliyetleri yüksek seviyelere çıkabiliyor. Bu nedenle dar kapsamlı poliçe seçimi, hasar sonrasında önemli bir mali yük doğurabiliyor.
Zorunlu trafik sigortası sel zararını öder mi?
Zorunlu trafik sigortası, sigortalı aracın kendi uğradığı sel hasarını karşılamıyor. Bu sigortanın amacı, aracın işletilmesi nedeniyle üçüncü kişilere verilen ve sigortalının hukuken sorumlu olduğu zararları poliçe limitleri dahilinde karşılamak.
Dolayısıyla yalnızca trafik sigortası bulunan ve kasko yaptırmayan araç sahipleri, kendi araçlarında sel nedeniyle oluşan zarar için trafik sigortasından ödeme alamıyor.
Ümit Güven Akçakaya: Poliçe kadar sigortacı seçimi de önemli
Akçakaya Sigorta Genel Müdürü ve Akçakaya Sigorta MÜDÜRLER KURULU BAŞKANI Ümit Güven Akçakaya’nın vurguladığı doğru sigorta ve sigortacı seçimi, sel ve su baskını gibi doğal afetlerde daha kritik hale geliyor.
Kasko yaptırırken yalnızca prim tutarını karşılaştırmak, ihtiyaç duyulan teminatların poliçede yer almamasına neden olabiliyor. Sel, su baskını, dolu, fırtına ve deprem gibi risklerin hangi koşullarda güvenceye alındığı mutlaka incelenmeli.
Sigorta şirketinin teminatları kadar poliçeyi hazırlayan acentenin deneyimi, bilgi birikimi ve müşterinin ihtiyacını doğru analiz etmesi de önem taşıyor. İyi danışmanlık; uygun fiyatlı poliçe bulmanın yanı sıra riskleri önceden değerlendirmeyi, eksik teminatları belirlemeyi ve hasar sonrasında doğru yönlendirme yapmayı kapsıyor.
Bu nedenle birkaç bin liralık prim farkından kaçınarak daha dar kapsamlı poliçe seçmek, hasar halinde çok daha yüksek giderlerin araç sahibine kalmasına yol açabiliyor. Poliçe fiyatıyla birlikte teminat kapsamı, istisnalar, muafiyetler ve hasar hizmetleri de değerlendirilmelidir.
Araç pert olursa ödeme nasıl hesaplanır?
Sel sularından ağır biçimde etkilenen araçlar için eksper incelemesi yapılıyor. Motor, elektronik sistemler ve diğer mekanik parçalar kontrol edilerek aracın onarılmasının mümkün ve ekonomik olup olmadığı belirleniyor.
Araç tam hasarlı veya ağır hasarlı kabul edilirse tazminat, ilgili mevzuat ve poliçe hükümlerine göre hesaplanıyor. Kasko ödemesinde aracın hasar tarihindeki rayiç değeri esas alınırken, nihai tutar hasarın niteliğine, poliçe koşullarına ve varsa muafiyetlere göre değişiyor.
Selden zarar gören araçta hangi adımlar izlenmeli?
Hasarı büyütebilecek müdahalelerden kaçınılması gerekiyor. Özellikle suya maruz kalan aracın motorunu çalıştırmaya zorlamak, mekanik hasarı ağırlaştırabilir.
- Hasar, Kasko Sigortası Genel Şartları uyarınca öğrenildiği tarihten itibaren en geç 5 iş günü içinde sigorta şirketine bildirilmelidir.
- Aracın motoru, elektronik sistemleri ve diğer parçaları uzman incelemesi yapılmadan çalıştırılmamalıdır.
Belediye araç zararını karşılar mı?
Kasko bulunmayan veya poliçesinde sel teminatı yer almayan araçlar bakımından belediyenin sorumluluğu otomatik olarak doğmuyor. Bir bölgede sel yaşanması, tüm araç zararlarının belediye tarafından ödeneceği anlamına gelmiyor.
Yağmur suyu drenajının yetersizliği, altyapı eksikleri ya da gerekli önlemlerin alınmaması gibi durumlarda ilgili kamu idaresinin hukuki sorumluluğu gündeme gelebilir. Ancak tazminat talebinin kabulü için olayın şartları, idarenin sorumluluğu ve zarar ile bu sorumluluk arasındaki bağlantı hukuken incelenmelidir.
DASK selden zarar gören araca ödeme yapar mı?
Zorunlu Deprem Sigortası (DASK), motorlu araçlardaki sel ve su baskını zararlarını kapsamıyor. DASK; belirlenen şartlar çerçevesinde binalardaki deprem ve depremin doğrudan yol açtığı bazı zararlarla sınırlı bir güvence sunuyor.
Bu nedenle araçların sel hasarında belirleyici olan, kasko poliçesinde sel ve su baskını teminatının bulunup bulunmadığıdır.
Kasko seçiminde doğal afet teminatını kontrol edin
İstanbul, Kocaeli ve Sakarya’daki kuvvetli yağışlar, kasko poliçelerinin yalnızca kaza ve hırsızlık bakımından değil, doğal afet riskleri açısından da gözden geçirilmesi gerektiğini gösterdi. Ani yağışlar ve iklim koşullarının oluşturduğu riskler dikkate alındığında sel ve su baskını teminatı önemli bir güvence farkı yaratabiliyor.
Araç sahiplerinin mağduriyet riskini azaltmak için poliçelerini gözden geçirmesi, eksik gördükleri teminatları sigorta acenteleriyle değerlendirmesi ve seçim yaparken sadece fiyata değil kapsamın tamamına bakması gerekiyor.
| Sigorta türü | Sel hasarındaki durum |
|---|---|
| Kasko | Sel ve su baskını teminatı varsa poliçe şartları dahilinde karşılanabilir. |
| Zorunlu trafik sigortası | Araç sahibinin kendi aracındaki sel zararını karşılamaz. |
| DASK | Motorlu araçların sel ve su baskını zararlarını kapsamaz. |