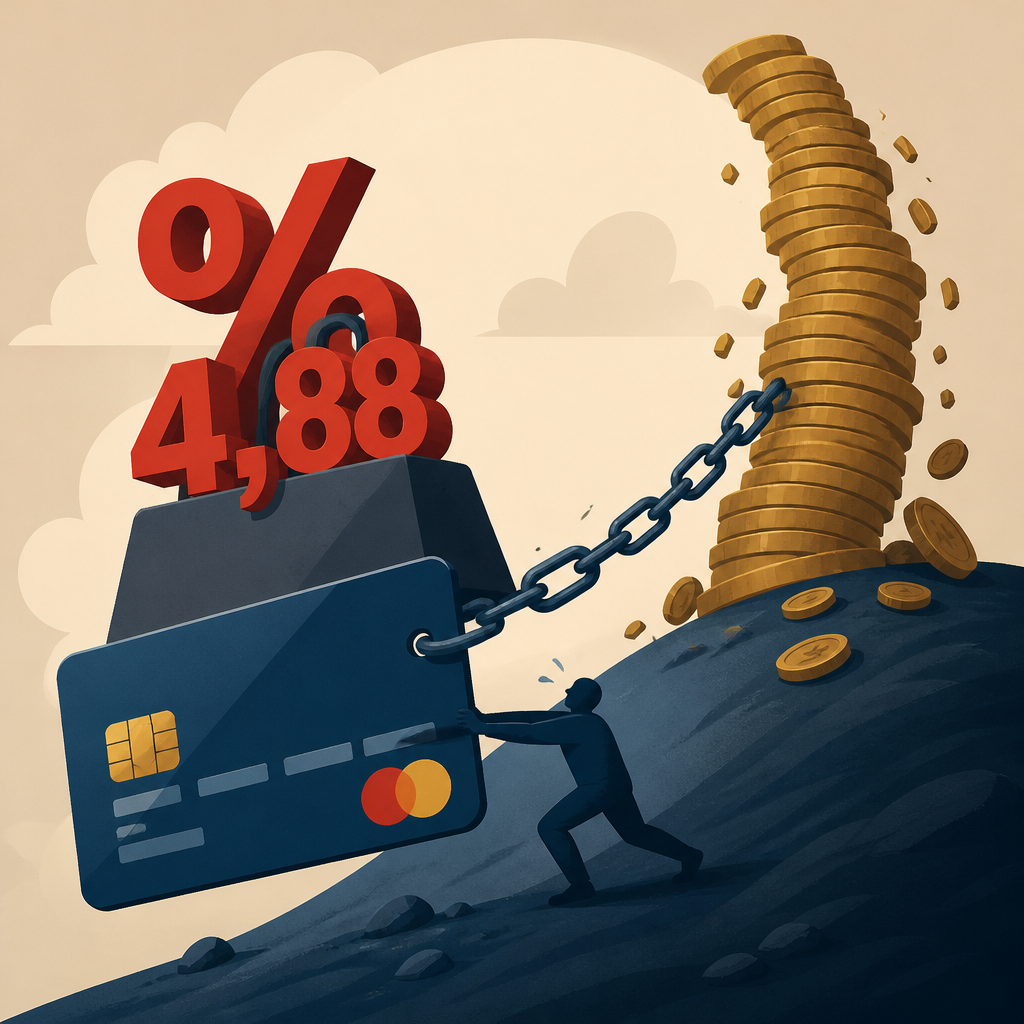
Kredi kartı ekstresinde yalnızca asgari tutarı ödeyip kalan bakiyeyi sonraki aya taşıyan tüketiciler, faiz ve vergi kesintileri nedeniyle artan bir borç yüküyle karşılaşıyor. Aylık yüzde 3,75 akdi faiz, BSMV ve KKDF ile birlikte yüzde 4,88’e çıkarken bu maliyetin yıl boyunca sürmesi halinde yıllık yük yüzde 70’i aşabiliyor.
Asgari ödeme toplam borcu ortadan kaldırmıyor
Ekstrede yer alan asgari ödeme tutarının yatırılması, kredi kartı borcunun tamamının kapandığı anlamına gelmiyor. Ödenmeyen bakiye bir sonraki hesap dönemine aktarılıyor ve kalan tutar üzerinden faiz işlemeyi sürdürüyor.
Borç birkaç ay boyunca devrettiğinde toplam yük giderek artabiliyor. Önceki dönemden kalan bakiyeye yeni kredi kartı harcamalarının eklenmesi de borcun kontrolünü zorlaştırıyor. Başlangıçta karşılanabilir görünen tutar, zamanla tüketicinin aylık geliri üzerinde daha ağır bir yük oluşturabiliyor.
Aylık kredi kartı maliyeti yüzde 4,88’e çıkıyor
Kredi kartı borcundaki artışta akdi faizin yanı sıra vergi kesintileri de rol oynuyor. Dönem borcu 30 bin lira ile 180 bin lira arasında bulunan kartlarda, asgari ödeme sonrasında kalan bakiyeye uygulanan aylık yüzde 3,75 akdi faiz; BSMV ve KKDF kesintileriyle birlikte yaklaşık yüzde 4,88’lik aylık maliyete ulaşıyor.
Aynı maliyetin her ay tekrarlanması durumunda yıllık toplam borç maliyeti yüzde 70’in üzerine çıkabiliyor. Borcun tamamı kapatılmadıkça ve kalan bakiye sürekli sonraki aylara taşındıkça faiz yükü daha görünür hale geliyor.
Düzenli ödeme ana parayı beklenenden yavaş azaltabiliyor
Kredi kartına yapılan ödemelerin kayda değer bir bölümü faiz ve vergilere ayrılabildiği için ana para beklenen hızda düşmeyebiliyor. Bu nedenle her ay ödeme yapan kart sahipleri, borçlarının kontrol altında olduğunu düşünse de yalnızca asgari tutarın yatırılması kalan bakiye üzerindeki faiz akışını durdurmuyor.
Mevcut borca yeni harcamaların eklenmesi, toplam ödeme yükünü daha da yükseltebiliyor. Asgari ödeme alışkanlığı bu nedenle kısa vadede ödeme yükümlülüğünü karşılıyor gibi görünürken uzun vadede borcun büyümesine yol açabiliyor.
Kredi kartı ekstresinde hangi tutarlar izlenmeli?
Kart borcunu yönetirken sadece asgari ödeme tutarına bakmak yeterli değil. Toplam dönem borcu, ödenmeyen bakiye ve sonraki aya devredilecek tutarın birlikte değerlendirilmesi gerekiyor.
- Toplam dönem borcu ve asgari ödeme tutarı karşılaştırılmalı.
- Ödenmeyen bakiyenin sonraki aya ne kadar taşınacağı takip edilmeli.
- Yeni harcamalar, mevcut borçla birlikte ödeme planına dahil edilmeli.
Borç tamamen kapatılmadığında kalan tutar üzerinden faiz işlemeyi sürdürdüğü için mümkün olduğunca yüksek ödeme yapılması, borcun büyümesini sınırlayabiliyor. Ekstrelerin düzenli incelenmesi ve ödeme planının toplam borç üzerinden oluşturulması önem taşıyor.
| Kalem | Tutar/oran |
|---|---|
| Akdi faiz | Aylık yüzde 3,75 |
| Vergilerle birlikte aylık maliyet | Yaklaşık yüzde 4,88 |
| Yıllık toplam borç maliyeti | Yüzde 70’in üzerinde |
| İlgili dönem borcu aralığı | 30 bin lira ile 180 bin lira |
Faiz ve vergi kesintilerinin birlikte etkisi, yalnızca asgari ödeme yapılmasının kredi kartı borcunu zaman içinde önemli bir finansal yüke dönüştürebileceğini ortaya koyuyor.