☑ BIST 100, beklentinin altında kalan enflasyonun faiz indirimi beklentilerini desteklemesiyle %1,42 yükseldi. Bankacılık endeksi %2,82 ile ralliye öncülük etti. Ancak BIST Tüm-100 Endeksi’nin %1,40 gerilemesi, iyimserliğin büyük şirketlerle sınırlı kaldığını gösteriyor.
☑ Eylül TÜFE’si aylık %1,84 ile %2,18’lik beklentinin altında gerçekleşti. Taze meyve ve sebzedeki sert düşüş manşeti aşağı çekerken enerji, eğitim ve temel mal fiyatlarındaki artış çekirdek eğilimin aynı hızda iyileşmediğine işaret ediyor.
☑ ABD’nin 10 yıllık tahvil faizi %5,34’e, 30 yıllık faiz %5,70’e yükselerek 2002’den bu yana en yüksek seviyelerini gördü. Buna rağmen yapay zekâ hisselerindeki alımlar Nasdaq’ı %1,1 yükselterek rekora taşıdı. Hisse ve tahvil piyasasının aynı ekonomik tabloyu farklı biçimde fiyatlaması, rallinin faizlere karşı kırılganlığını artırıyor.
☑ Tera Yatırım Bankası’nın 5 milyar TL nominal değerli finansman bonosunda anapara ve kupon ödemesi yapılamadı. Fonlarda başlayan likidite sorununun ardından aynı gruptaki bir bankanın borçlanma aracında ödeme yapılamaması, kredi riskinin daha geniş bir çerçevede izlenmesini gerektiriyor.
Ajanda
1️⃣ TCMB, eylül ayı reel efektif döviz kuru endeksini açıklayacak. Aylık enflasyonun kur artışının üzerinde kalması halinde Türk lirasındaki reel değerlenme devam edecek.
2️⃣ TÜİK mevsim etkilerinden arındırılmış eylül ayı TÜFE verilerini, TCMB ise aylık fiyat gelişmeleri değerlendirmesini yayımlayacak. Bu iki çalışma, manşet enflasyondaki düşüşün ana eğilime ne ölçüde yansıdığını gösterecek.
3️⃣ Hazine, dört yıl vadeli TLREF’e endeksli ve sekiz yıl vadeli sabit kuponlu tahvilleri yeniden ihraç edecek. Ayrıca bir yıl vadeli dolar cinsi devlet tahvilinin doğrudan satışı yapılacak. Uzun vadeli tahvil ihalesindeki talep, faiz indirimi beklentisinin verim eğrisinin tamamına yayılıp yayılmadığını görmek açısından önemli.
4️⃣ Almanya’da ağustos ayı fabrika siparişleri, ABD’de ise dış ticaret dengesi açıklanacak. Almanya verisinde aylık %1 civarında daralma bekleniyor.


Borsa İstanbul
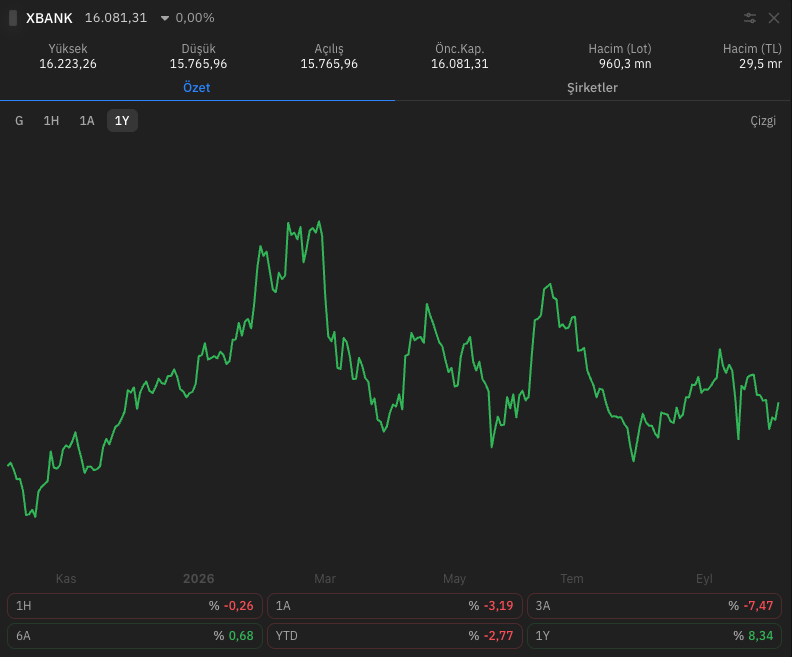
BIST 100 haftaya 12.373 puandan başladı ve gün içinde 12.529 puanı gördükten sonra %1,42 yükselişle 12.443,92 puandan kapandı. İşlem hacmi 118,3 milyar TL oldu. Bankacılık endeksi %2,82, BIST 30 %1,66 ve holding endeksi %1,44 yükselirken sanayi endeksindeki artış %0,52 ile sınırlı kaldı. Enflasyonun beklentiden düşük gelmesi, faiz hassasiyeti yüksek bankalarda daha güçlü bir fiyatlama yarattı.
BIST Tüm-100 Endeksi %1,40 gerilerken BIST 30’un ana endeksten daha iyi performans göstermesi, alımların büyük ve likit şirketlerde yoğunlaştığını gösteriyor. Enflasyon verisi ilk rahatlamayı sağladı. Bundan sonraki aşamada para girişinin orta ve küçük ölçekli şirketlere yayılıp yayılmadığı belirleyici olacak.
Bu sabah itibarıyla dolar/TL 49,17, Brent petrol 100 dolar, ons altın 4.124 dolar ve Bitcoin 85.700 dolar çevresinde işlem görüyor. Petrolün üç haneli seviyelerde kalması, enflasyonun beklentiden düşük gelmesiyle oluşan iyimserliğin önündeki temel risk olmaya devam ediyor.
Enflasyon
Eylül ayında tüketici fiyatları aylık %1,84 arttı. Piyasa beklentisi %2,18 seviyesindeydi. Gelen veriyle birlikte yıllık enflasyon %29,73’e geriledi. Gıda fiyatları aylık %0,20 düşerken ulaştırmada %2,79, konut ve enerjide %2,71, eğitimde ise %14,19 artış yaşandı. Başlıktaki olumlu sürprizin önemli kısmı, taze meyve ve sebze fiyatlarındaki %8,93’lük düşüşten geldi.
Alt kalemler manşet kadar rahat değil. C endeksi aylık %2,14, temel mal fiyatları %2,11 ve hizmet fiyatları %2,15 arttı. Mal ve hizmet enflasyonunun birbirine yaklaşması olumlu görünse de enerji fiyatlarındaki %6,25’lik artış gelecek aylar açısından risk oluşturuyor.
Banka hisselerindeki güçlü tepki buradan geldi. Beklentinin altındaki enflasyon kısa vadeli tahvil faizlerini ve mevduat maliyetlerini aşağı çekebilecek bir faiz patikası ihtimalini artırıyor.
Atıştırmalıklar
🏦 Tera Yatırım Bankası’nın 5 milyar TL nominal değerli finansman bonosunda ödeme gerçekleştirilemedi. Bononun 182 günlük dönemsel faiz oranı %20,94247 olduğu için yaklaşık 1,05 milyar TL faizle birlikte toplam yükümlülük 6,05 milyar TL’ye ulaşıyor. MKK açıklaması, ihraççının gerekli tutarı ödeme sistemine aktarmadığını gösteriyor.
-ABD tahvil piyasasındaki satış uzun vadeli faizlerle sınırlı kalmıyor. Kredi notu CCC ve altında bulunan şirketlerin tahvil getirileri %17’ye, Hazine tahvilleri üzerine ödedikleri ek faiz yaklaşık 12 puana ulaştı. Bank of America da ekim ayına ilişkin yatırım yapılabilir notlu dolar tahvili ihracı tahminini 160 milyar dolardan 110 milyar dolara indirdi. Mevcut sabit faizli borçların maliyeti hemen değişmiyor. Baskı, borçlar yenilendikçe faiz giderlerinin yükselmesi ve zayıf şirketlerin yatırım ile satın alma planlarını ertelemesi üzerinden zaman içinde büyüyecek.
📈 Tahvil satışına rağmen Nasdaq %1,1 yükselerek yeni bir rekor kırdı. Yapay zekâ ve yazılım hisseleri, yüksek faizlerin yarattığı değerleme baskısını şimdilik telafi ediyor. Fakat ABD’nin 10 yıllık faizi %5,34, 30 yıllık faizi %5,70 düzeyindeyken bu ralli daha yüksek bir iskonto oranıyla yarışıyor.
🛢️ Trump, normalde tarım ve inşaat gibi karayolu dışı alanlarda kullanılan düşük vergili kırmızı boyalı motorinin daha geniş kullanımına izin veren kararnameyi imzaladı. ABD’de dizel fiyatları geçen hafta 6,53 dolarla rekor kırdıktan sonra galon başına 6,32 dolar çevresine geriledi. Düzenleme federal vergi avantajını genişleterek pompa fiyatını bir miktar düşürebilir, fakat yeni rafineri kapasitesi veya ek ürün arzı yaratmıyor.
🔄 BIST Geri Alım Endeksi’nin 7 Ekim ile 5 Kasım arasındaki yeni dönem bileşimi açıklandı. Endekse AKFGY, ALFAS, GENIL, MAVI, ORZAX, PCILT ve SUWEN’in de aralarında bulunduğu 47 pay eklenecek. Listeden pay çıkarılmayacak. Değişiklik, şirketlerin geri alım programı veya işlemleri nedeniyle endeks kriterlerini karşıladığını gösteriyor. Endekse giriş tek başına zorunlu ve eşit büyüklükte fon alımı anlamına gelmiyor.