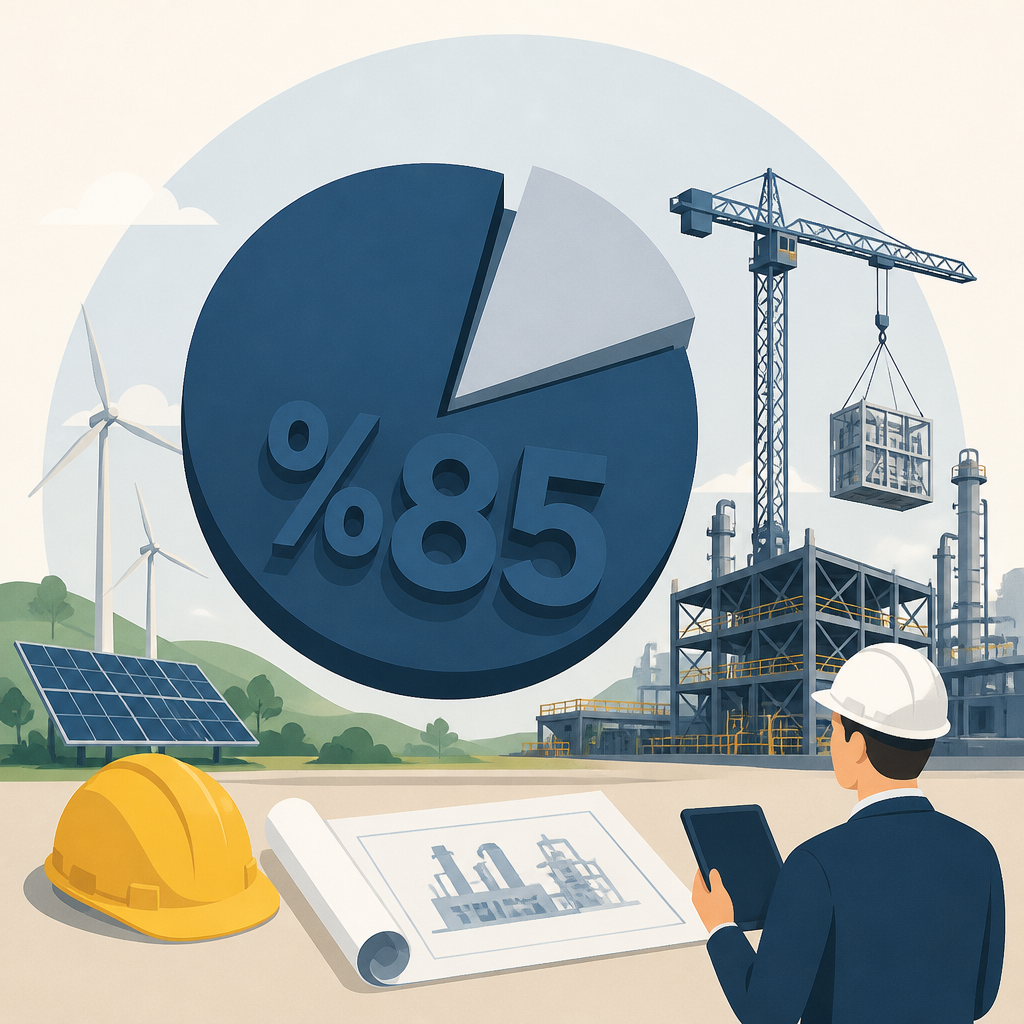
Masfen Enerji’nin 2026 yılının ilk dokuz ayındaki 4,63 milyar TL’lik cirosunun yaklaşık %85’i, doğrudan elektrik üretiminden değil güneş enerjisi santrallerinin mühendislik, tedarik ve kurulumunu kapsayan EPC faaliyetlerinden geldi. Şirketin kârlılık marjlarındaki gerileme ve halka arz sonrası hisse performansı da yatırımcıların odağında.
Gelir yapısında EPC faaliyetleri belirleyici
Masfen Enerji’nin dokuz aylık cirosu 4,63 milyar TL olurken bunun yaklaşık 3,92 milyar TL’si EPC faaliyetlerinden elde edildi. Bu alan, güneş enerjisi santrallerinin mühendislik çalışmalarını, ekipman tedarikini ve kurulumunu içeriyor.
Dolayısıyla şirketin gelirlerinin ana kaynağını düzenli elektrik satışı değil, proje bazlı santral yapım işleri oluşturdu. Türkiye’de elektrik üretiminden sağlanan gelir yaklaşık 690 milyon TL’de kalırken bu segmentte yıllık büyüme %3,3 olarak gerçekleşti.
Satışlar büyüdü, kârlılık marjları geriledi
Masfen’in finansallarında satış gelirleri güçlü yükseliş kaydetmesine rağmen operasyonel kârlılık aynı ivmeyi koruyamadı. Şirket satışlarını %89 artırırken FAVÖK büyümesi %7,7 ile sınırlı kaldı.
FAVÖK marjı, geçen yılın aynı dönemindeki %44,6 seviyesinden %25,4’e geriledi. Şirketin en büyük faaliyet alanı EPC’de brüt kâr marjı da %30,6’dan %19,3’e düştü. Veriler, artan iş hacminin aynı ölçüde operasyonel kâra dönüşmediğine işaret etti.
Net kârda finansal kalemlerin etkisi
Masfen Enerji, 2026 yılının ilk dokuz ayında yaklaşık 1,63 milyar TL net kâr açıkladı. Bununla birlikte finansal gelir ve giderler incelendiğinde faiz ve kur farkı kalemlerinin sonuçlar üzerinde önemli etkisi görülüyor.
Şirket aynı dönemde yaklaşık 1,57 milyar TL faiz geliri elde ederken 1,28 milyar TL kur farkı zararı yazdı. Faiz gelirlerinin büyüklüğü, net kârın tamamının esas faaliyetlerden oluşmadığını gösteriyor. Faiz oranlarının gerilemesi hâlinde mevcut faiz gelirlerinin aynı düzeyde sürmeyebileceği değerlendiriliyor.
Halka arz sonrası MASFN performansı
Masfen Enerji, temmuz ayında 45,68 TL fiyatla halka arz edildi. Sürece 1.093.898 yatırımcı katılırken yaklaşık 3,88 milyar TL büyüklüğünde pay satışı yapıldı.
Halka arz fiyatı belirlenirken şirketin hesaplanan değerine %20 iskonto uygulandı. Ancak arz dönemindeki FD/FAVÖK çarpanı 10,9 seviyesindeyken karşılaştırılabilir enerji şirketlerinin medyanı 11,2 oldu. Bu nedenle halka arzın sektör kıyaslamasına göre belirgin bir iskontoyla yapıldığını söylemek güç.
MASFN hissesi 20 Ağustos’ta 45,80 TL ile en yüksek günlük kapanışını gördü. Hisse, 13 Kasım 2026 kapanışında 35,02 TL’ye gerileyerek halka arz fiyatının %23,3 altında kaldı.
Geri alım programında kapasitenin %94’ü kullanıldı
Şirket, 18 Eylül’de 12 milyon adet pay ve 600 milyon TL üst sınırla geri alım programı başlattı. 13 Kasım itibarıyla 11.262.355 adet pay geri alınırken program kapsamında yaklaşık 404 milyon TL kullanıldı. Ortalama alım maliyeti 35,85 TL oldu.
Bu rakamlar, geri alım kapasitesinin adet bazında yaklaşık %94’ünün tamamlandığını gösteriyor. Mevcut limitlerde değişiklik yapılmaması durumunda 737.645 adet pay için geri alım imkânı bulunuyor. Bu nedenle programın sürdürülüp sürdürülmeyeceğine ilişkin şirket kararı yatırımcılar açısından önem taşıyor.
MASFN çarpanları ne gösteriyor?
13 Kasım itibarıyla MASFN’nin FD/FAVÖK çarpanı 6,3, F/K çarpanı ise 8,4 düzeyinde bulunuyor. Her iki oran da karşılaştırılabilir enerji şirketlerinin medyanının altında.
Şirketin 7,62 milyar TL net nakit pozisyonu da finansal açıdan öne çıkan unsurlardan biri. Bu tutar, yaklaşık 19,44 milyar TL’lik piyasa değerinin %39’una denk geliyor. Ancak düşük çarpanlar tek başına hissenin ucuz olduğu anlamına gelmiyor.
Masfen’in temel gündemini, güçlü satış artışına karşın operasyonel kâr marjlarındaki belirgin düşüş oluşturuyor. Romanya’daki yenilenebilir enerji ve depolama projeleri ilerleyen dönemler için büyüme potansiyeli sunsa da mevcut finansallarda EPC faaliyetlerinin yüksek payı ve bu segmentteki marj kaybı dikkat çekiyor.
Gelecek bilançolarda FAVÖK marjının toparlanıp toparlanmayacağı, elektrik üretimi gelirlerinin büyüme hızı ve geri alım programının akıbeti MASFN’nin görünümü açısından belirleyici olacak.
Yasal uyarı: Bu haber, kamuya açıklanan finansal veriler ve 13 Kasım 2026 tarihli piyasa verileri esas alınarak hazırlanmıştır. İçerikte yer alan değerlendirmeler yatırım tavsiyesi niteliği taşımaz.