Borsa İstanbul’da satışların genele yayıldığı seansta BIST 100 endeksi 30 Eylül’den bu yana en düşük kapanışını yaptı. Fon tasfiye sürecine ilişkin belirsizlikler, yüksek küresel tahvil faizleri ve petrol fiyatlarının seyri kısa vadeli risk iştahını sınırlayan başlıklar olarak öne çıktı.
BIST 100’de satışlar genele yayıldı
BIST 100 endeksi, son işlem gününü 251,32 puanlık ve %2,03’lük düşüşle 12.122,94 seviyesinde tamamladı. İşlem hacmi 113,5 milyar TL olurken, endeks yeniden 12.200 seviyesinin altına geriledi. Zayıf seyir, satış baskısının belirli hisselerle sınırlı kalmadığını gösterdi.
Borsa İstanbul’un bugün yatay açılış yapması bekleniyor. BİST 100 endeksinde de yatay bir başlangıç öngörülüyor.
Yurt içinde dezenflasyon ve fon süreci izleniyor
Dünya Yatırımcı Haftası kapsamında düzenlenen seminerde konuşan Türkiye Cumhuriyet Merkez Bankası (TCMB) Başkanı Fatih Karahan, dezenflasyon sürecinin verimlilik artışını da destekleyeceğini söyledi. Karahan, fiyat istikrarının sağlanmasıyla verimlilikte yükseliş görüleceğini ifade etti.
Karahan, fiyat istikrarı hedefi doğrultusunda tüm politika araçlarının kararlılıkla kullanılmayı sürdüreceğini belirtti. Sıkı para politikası duruşunun etkisiyle iç talepteki yavaşlamanın belirginleştiğini ve enflasyonun ana eğiliminin gerilediğini kaydeden Karahan, Temmuz ayından itibaren ana eğilimde yeniden yavaşlama gözlendiğini aktardı. Para politikasından doğrudan etkilenen kalemlerde dezenflasyonun daha net izlendiğini vurgulayan Karahan, enflasyonun kalıcı biçimde düşmesinin yatırım ortamını iyileştireceğini dile getirdi.
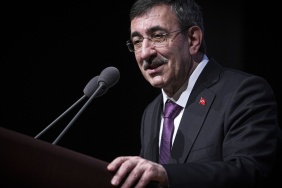
Cumhurbaşkanı Yardımcısı Cevdet Yılmaz, TBMM Genel Kurulu’nda fon manipülasyonuna ilişkin gelişmeleri değerlendirdi. Yılmaz, “Hazine’den kaynak kullanılmadan, her bir fonun kendi kaynakları ve açılmış hesaplara yatırılan kaynaklar değerlendirilerek hareket edilecektir” dedi.
Sermaye piyasasındaki işlemlere yönelik soruşturma kapsamında Fatma Betül Sayan Kaya ile eşi İlyas Kaya, “şüpheli” sıfatıyla ifade verdi. Yaklaşık bir saat süren işlemlerin ardından iki isim adliyeden ayrıldı.
Fon piyasasına ilişkin açıklama yapan Cumhurbaşkanı Recep Tayyip Erdoğan ise piyasanın belirli bir bölümünde ortaya çıkan sorunlara karşı gerekli adımların kademeli biçimde atıldığını belirtti. Erdoğan, yatırımcı kayıplarının kamuya ilave yük getirmeden giderilmesi için çalışmaların devam ettiğini ve yatırımcı boyutunun yakından izlendiğini söyledi.
BIST fiyatlamasında son dönemde önemli bir unsur haline gelen fon tasfiye sürecinde ödeme mekanizması ve takvimin netleşmesi, risk algısının normalleşmesi bakımından önem taşıyor.
Hazine nakit dengesi ve altın fonlarına giriş
Hazine’nin nakit gelirleri Eylül ayında 1 trilyon 331 milyar lira, giderleri ise 1 trilyon 798 milyar lira oldu.
Dünya Altın Konseyi verilerine göre Türkiye’de altına dayalı borsa yatırım fonlarına Eylül ayında 5,8 milyon dolar giriş gerçekleşti. Ağustos ayında giriş 3,3 milyon dolar seviyesindeydi. Yılın ilk dokuz ayında toplam giriş 22,6 milyon dolar, üçüncü çeyrekteki giriş ise 3,5 milyon Dolar oldu. Türkiye’deki altın ETF’lerinin yönetimi altındaki toplam altın miktarı 3,7 ton seviyesinde bulunuyor.
Jeopolitik belirsizlikler ve küresel faiz görünümüne rağmen yurt içindeki yatırımcıların altına ilgisini koruduğu görülüyor.
Avrupa ve ABD piyasalarında faiz baskısı
Avrupa piyasalarında güçlü Alman üretim verisine karşın yükselen tahvil faizleri, enerji maliyetleri ve Fransa’nın kamu maliyesine ilişkin endişeler risk iştahını zayıflattı. STOXX 600 %1,0, DAX %1,35, CAC 40 %1,22 ve FTSE 100 yaklaşık %0,8 geriledi. Avrupa bankacılık endeksindeki %3,3’lük düşüş, tahvil oynaklığı ile Fransa kaynaklı mali risklerin finansal hisselerde daha belirgin hissedildiğine işaret etti.
Almanya’nın 10 yıllık tahvil faizi gün içinde %3,53 civarına yükseldi. Fransa-Almanya 10 yıllık tahvil faiz farkının yaklaşık 140 baz puana çıkması, Euro Bölgesi’nde mali ayrışma endişelerini canlı tuttu.
Fed’in 15-16 Eylül toplantısına ilişkin tutanaklar, üyelerin enflasyon riskleri karşısındaki temkinli tutumunu koruduğunu gösterdi. Toplantıda tüm katılımcılar 25 baz puanlık faiz artırımını desteklerken, üyelerin çoğu yıl sonuna kadar bir faiz artırımının daha uygun olabileceğini değerlendirdi.
Katılımcıların neredeyse tamamı enflasyon risklerinin yukarı yönlü olduğunu belirtirken, iş gücü piyasasına ilişkin risklerin genel olarak dengeli olduğu görüşü öne çıktı. Bazı üyeler, son aylarda enflasyona yönelik yukarı yönlü risklerin daha belirgin hale geldiğini ifade etti. Fed çalışanlarının ekonomik büyüme tahminleri de temmuz toplantısına kıyasla yukarı yönlü revize edildi.
Uzun vadeli ABD tahvil faizlerindeki belirgin yükselişe rağmen finansal koşulların ekonomik büyümeyi desteklemeyi sürdürdüğü belirtildi. Bazı üyeler, yapay zekâ yatırımlarındaki güçlü artışın orta vadede toplam talebin arz kapasitesini aşmasına ve enflasyon üzerinde ek yukarı yönlü baskı oluşmasına neden olabileceği uyarısında bulundu.
New York Fed verilerine göre ABD’li tüketicilerin bir yıllık enflasyon beklentisi Eylül ayında %3,6’dan %3,9’a yükseldi. Bu oran, Mayıs 2023’ten bu yana görülen en yüksek seviye oldu. Enerji fiyatlarının yüksek seyriyle birlikte kısa vadeli beklentilerdeki artış, Fed’in hızlı bir para politikası gevşemesine gitme ihtimalini sınırlayan unsurlar arasında yer aldı.
Petrol stoklarında beklenti dışı düşüş
ABD enerji stoklarında haftalık ham petrol stokları 3,186 milyon varil azaldı. Piyasa beklentisi ise 1,9 milyon varil artış yönündeydi. Rafine ürün stokları 42 bin varil gerilerken, benzin stokları beklentilerin aksine 382 bin varil yükseldi.
Ham petrol stoklarındaki güçlü ve beklenti dışı düşüş petrol fiyatları açısından destekleyici bir sinyal verdi. Benzin stoklarındaki artış ise talep tarafında daha dengeli bir görünüm ortaya koydu.
Bugünün veri ve gündem başlıkları
Yurt içinde BDDK haftalık bankacılık istatistikleri ile TCMB haftalık para, banka ve menkul kıymet istatistikleri açıklanacak. Ayrıca TCMB’nin haftalık para-banka ve rezerv istatistikleri izlenecek.
Küresel piyasalarda ECB toplantı tutanakları, ABD haftalık işsizlik maaşı başvuruları ve uzun vadeli ABD tahvil ihalesi takip edilecek. S&P, Türkiye Raporu’nu 16 Ekim’de, Scorpe Ratings ise Türkiye Raporu’nu 23 Ekim’de yayımlayacak.
Son enflasyon göstergeleri ve TCMB’nin dezenflasyon mesajları BIST’in orta vadeli görünümünü desteklese de fon tasfiye sürecindeki belirsizlik, yüksek küresel tahvil faizleri ve petrol fiyatlarının yönü kısa vadede risk iştahı açısından belirleyici olmayı sürdürüyor.