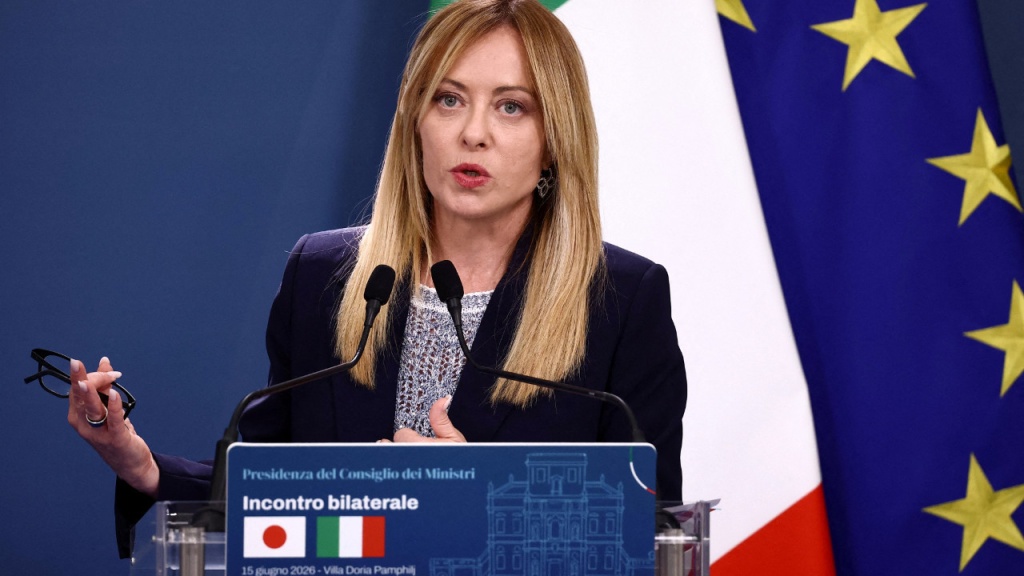
Fransa’daki borç krizinin ardından Avrupa’da kamu maliyesine ilişkin kaygıların odağı İtalya’ya kaydı. Giorgia Meloni hükümetinin savunma ve enerji harcamaları için onayladığı 28 milyar euroluk ek borçlanma paketi, Roma’nın mali hedeflerini yukarı çekerken küresel piyasalarla yatırım bankalarının ilgisini de yeniden İtalya’ya yöneltti.
İtalya’nın borç oranı 2028’de %137’ye çıkabilir
Yeni harcama planıyla birlikte İtalya, 2027 bütçe açığı hedefini GSYİH’nin %3,4’üne, 2028 hedefini de %3,2’sine yükseltti. Goldman Sachs Kıdemli Avrupa Ekonomisti Filippo Taddei, söz konusu değişikliklerin ciddi bir yukarı yönlü sürpriz olduğunu belirtti.
Taddei, faizlerin yüksek kalması ve bütçe açıklarının genişlemesi halinde İtalya’nın borç/GSYİH oranının 2028 yılına kadar %137 seviyesine ulaşabileceğini ifade ediyor. Bu gerçekleşirse İtalya, Avrupa’da borç oranı en yüksek ülke olacak.
Seçim süreci tahvil piyasasındaki baskıyı büyütüyor
Yaklaşan genel seçimler, mali disiplin üzerindeki baskıyı artıran bir başka gelişme olarak öne çıkıyor. En geç Aralık 2027’de yapılması beklenen seçimler öncesinde sağ ve sol blokların harcama ağırlıklı vaatlerle koalisyon arayışına yönelmesi, mali konsolidasyon için ayrılan alanı daraltıyor.
Belirsizlik ortamında 10 yıllık İtalyan devlet tahvili (BTP) getirilerinin yüksek kalması, borç yükünün sürdürülebilirliğini daha da zorlaştırıyor. UBS Yatırım Bankası yetkilileri de BTP’lerde kısa pozisyon alarak İtalya’nın Avrupa borç piyasasındaki bir sonraki zayıf halka olacağı beklentisine göre pozisyonlanıyor.
İtalya’nın Fransa’ya göre avantajları bulunuyor
Ancak piyasa uzmanlarının tamamı İtalya için olumsuz bir tablo öngörmüyor. PIMCO Portföy Yöneticisi Konstantin Veit, ülkenin Fransa’ya kıyasla belirgin avantajlara sahip olduğunu savunuyor.
Fransız devlet tahvillerinin önemli bölümünün yabancı yatırımcıların elinde bulunması, olumsuz gelişmelere karşı kırılganlığı artırıyor. İtalyan tahvillerinin ise çoğunlukla yerli yatırımcılar tarafından tutulması, piyasaya önemli bir istikrar sağlıyor.
İtalya’nın daha güçlü bir birincil bütçe dengesine, net bir siyasi yapıya ve zorlu mali kararları uygulama deneyimine sahip olması da ülkenin olası bir krize karşı Fransa’dan daha dirençli olmasını destekliyor.