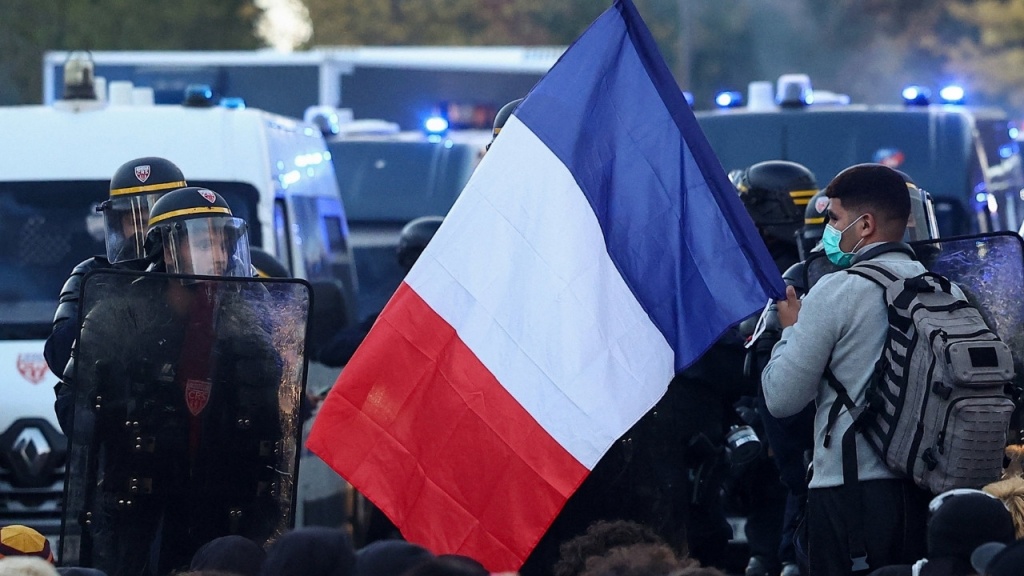
Fransa’da öğrenci protestoları ve kamu harcamaları tartışılırken, ülkenin büyüyen borç yükü siyasi belirsizlikle birlikte finans piyasalarının odağına yerleşti. Emmanuel Macron’un 2027’de görevden ayrılmaya hazırlanması, hükümetin bütçe açığını kontrol edebileceğine dair işaret arayan yatırımcıların endişelerini artırıyor.
Yüksek borç ve zayıf büyüme yatırımcıları kaygılandırıyor
The Guardian’ın haberine göre Fransa; yüksek kamu borcu, yavaşlayan ekonomik büyüme ve parlamentoda bütçe uzlaşması sağlanamaması nedeniyle yatırımcıların daha yakından izlediği bir ülke haline geldi. Hükümet harcamaları kısma baskısı altındayken, protestolar kamu hizmetleri ile sosyal harcamalar üzerindeki tartışmayı da derinleştiriyor.
Fransa’nın kamu borcunun gayrisafi yurt içi hasılaya (GSYH) oranı 2025’te yüzde 115,6’ya yükseldi. Aynı yıl bütçe açığının GSYH’ye oranı yüzde 5,1 olarak kaydedildi. Haberde karşılaştırılan Birleşik Krallık’ta bu oranlar sırasıyla yüzde 94,3 ve yüzde 4,3 düzeyinde bulunuyor.
Fransa Maliye Bakanı Roland Lescure, bu yıl yüzde 5,4’e çıkması beklenen bütçe açığını düşürme sözü verdi ancak planın nasıl uygulanacağını açıklamadı. Siyasi belirsizlik şirketlerin yatırım kararlarına da yansıyor. Fransa’nın en büyük işveren örgütü Medef’in araştırmasında şirketlerin yüzde 82’si, kurulacak hükümetin ekonomi politikasının etkileri konusunda kötümser olduğunu bildirdi. Katılımcıların yüzde 66’sı ise ekonomi politikalarındaki tıkanıklığın beş yıl daha devam etmesi halinde işletmelerinin kırılganlaşabileceğini veya iflas edebileceğini ifade etti.
Tahvil getirileri 2002’den beri zirveye yaklaştı
Mali baskının en belirgin yansımalarından biri tahvil piyasasında görüldü. Geçen hafta Fransa’nın 10 yıllık devlet tahvillerinin getirisi, Temmuz 2002’den bu yana en yüksek seviyeye çıkarak yüzde 5’e yaklaştı. Bu hareket, hükümetin borçlanma maliyetlerinin yükseldiğine işaret ediyor.
Yatırımcıların kamu harcamalarını dizginlemekte zorlanan ülkelere karşı daha ihtiyatlı hale gelmesi, Fransa’nın borçlanma koşullarını ağırlaştırdı. Japon yatırımcıların Fransa’daki yatırımlarını azaltıp kendi ülkelerindeki daha yüksek getirili alternatiflere yönelmesi de Fransız hazinesi üzerindeki baskıyı artırdı.
Kamu harcamalarındaki artış yalnızca Fransa’ya özgü bir sorun değil. Covid-19 salgını dönemindeki harcamaların ardından, Rusya’nın 2022’de Ukrayna’ya yönelik geniş çaplı işgalinin enerji fiyatları üzerindeki etkisini sınırlamak amacıyla yeni destek paketleri uygulanmıştı. Ancak düşük büyüme, yüksek borç ve siyasi anlaşmazlıklar Fransa’da bu sorunların yönetilmesini güçleştiriyor.
Öte yandan ülkenin tüm ekonomik göstergeleri olumsuz bir tablo sunmuyor. Fransa’nın elektrik fiyatları görece düşük, altyapısı ise güçlü. Protestoların son dönemde yoğunlaştığı okulların finansmanı da Ekonomik İşbirliği ve Kalkınma Örgütü (OECD) ortalamasının üzerinde. Buna rağmen ekonomide beklenen toparlanma gerçekleşmedi.
Emeklilik reformu siyasi çıkmazda kaldı
Macron’un emeklilik yaşını 62’den 64’e yükseltme planı, bütçe sorununu hafifletmeye yönelik adımlardan biriydi. Büyük ölçüde kamusal bir sistemle yürütülen emeklilik düzeninde tasarruf sağlamayı amaçlayan reform, 2024’teki erken seçimin ardından parlamentoda oluşan çıkmaz nedeniyle tam olarak hayata geçirilemedi. Emeklilik yaşındaki artış 62 yıl 9 ayda kaldı.
Gelecek yıl yapılacak cumhurbaşkanlığı seçimi öncesinde partilerin bütçe politikaları da piyasa kaygılarını besliyor. Sorbonne Üniversitesi tarih profesörü Laurent Warlouzet, haberde, aşırı sağcı Marine Le Pen’in emeklilik yaşını yeniden 62’ye çekme vaadiyle yeni borçlanmayı sınırlayacak bir düzenleme için referandum yapılması önerisini birlikte savunmasına dikkat çekti.
Warlouzet, Le Pen’in geçmişte daha yüksek kamu harcamasını destekleyen popülist yaklaşımından mali disiplin vurgusuna yönelmesinin, seçmenlerinin daha fazla hemşire, öğretmen, polis ve yargı mensubu talebiyle çelişebileceğini belirtti.
Eurodan çıkış senaryosu yeniden gündemde
Finans piyasalarındaki tedirginlik, Fransa’da gelecek yılki seçimlerin aşırı sağ ile radikal sol arasında bir ikinci tura dönüşebileceği değerlendirmesiyle de bağlantılı. Fathom Consulting Direktörü Erik Britton, olası ikinci turda Le Pen ile Boyun Eğmeyen Fransa (LFI) lideri Jean-Luc Mélenchon’un karşılaşmasının yatırımcıları endişelendirdiğini söyledi.
Britton, Le Pen’in kazanmasının Fransa’nın eurodan çıkışı (Frexit) ihtimalini gündeme taşıyabileceğini, Mélenchon’un seçilmesinin ise kendi değerlendirmesine göre daha yüksek risk yaratabileceğini savundu. Bunlar gerçekleşmiş olaylar değil, Britton’ın siyasi senaryolara yönelik görüşleri.
Fransa’nın eurodan ayrılma ihtimalinin tartışılması, ülkenin Avrupa para birliğindeki merkezi rolü nedeniyle önem taşıyor. Britton’a göre yeni bir euro krizi, borçların ortaklaştırılması tartışmasını yeniden başlatabilir ve Almanya dışındaki euro bölgesi ülkelerinin tahvil faizlerini artırabilir.
Habere göre bazı euro bölgesi maliye bakanları ile Avrupa Merkez Bankası (ECB) yetkilileri, Fransa hükümetine parlamentoda çoğunluğun destekleyebileceği bir bütçe konusunda uzlaşma çağrısında bulundu.
“Kurtarılamayacak kadar büyük” uyarısı
Fransa’nın borçlarını çevirmekte zorlanması durumunda Avrupa Merkez Bankası’nın müdahalesi seçenekler arasında değerlendiriliyor. Ancak ECB desteğinin katı koşullara bağlanması, Fransa’nın koşulsuz yardım istemesi halinde yeni bir anlaşmazlığa yol açabilir.
Nobel ödüllü ekonomist Paul Krugman, Fransa’nın kurtarma paketine ihtiyaç duymasının son derece maliyetli olacağını söyledi. Krugman, euro bölgesinin en büyük ikinci ekonomisi olan ülkenin “batmasına izin verilemeyecek kadar büyük” konumdan “kurtarılamayacak kadar büyük” bir konuma geçmiş olabileceği uyarısında bulundu.
Fransa Merkez Bankası Başkanı Emmanuel Moulin ise geçen hafta ülkenin Avrupa Merkez Bankası yardımına ihtiyaç duyduğu iddiasını reddetti. Ancak Moulin’in “şu aşamada değil” ifadesini kullanması tartışmaları sona erdirmedi.
Société Générale’in kıdemli küresel stratejisti Albert Edwards, tahvil piyasalarındaki stresin bir ülkeden diğerine taşınabileceğini belirtti. Edwards, yatırımcıların zayıflık sinyalleri arayarak piyasalar arasında hareket edebildiğini, bu nedenle Fransa üzerindeki baskının ileride Japonya, Birleşik Krallık veya ABD’ye kayabileceğini söyledi.
Bağımsız ekonomist Dhaval Joshi de Fransa’nın borç dinamiklerini denetim altına almak için zorlu ekonomik kararlar vermesi gerektiğini ifade etti. Joshi, İtalya, İspanya ve Yunanistan’ın önceki borç krizlerinin ardından uyguladığı düzenlemeleri örnek göstererek temel meselenin, Fransa’nın bu adımları atmadan önce ne ölçüde siyasi baskıyla karşılaşacağı olduğunu vurguladı.