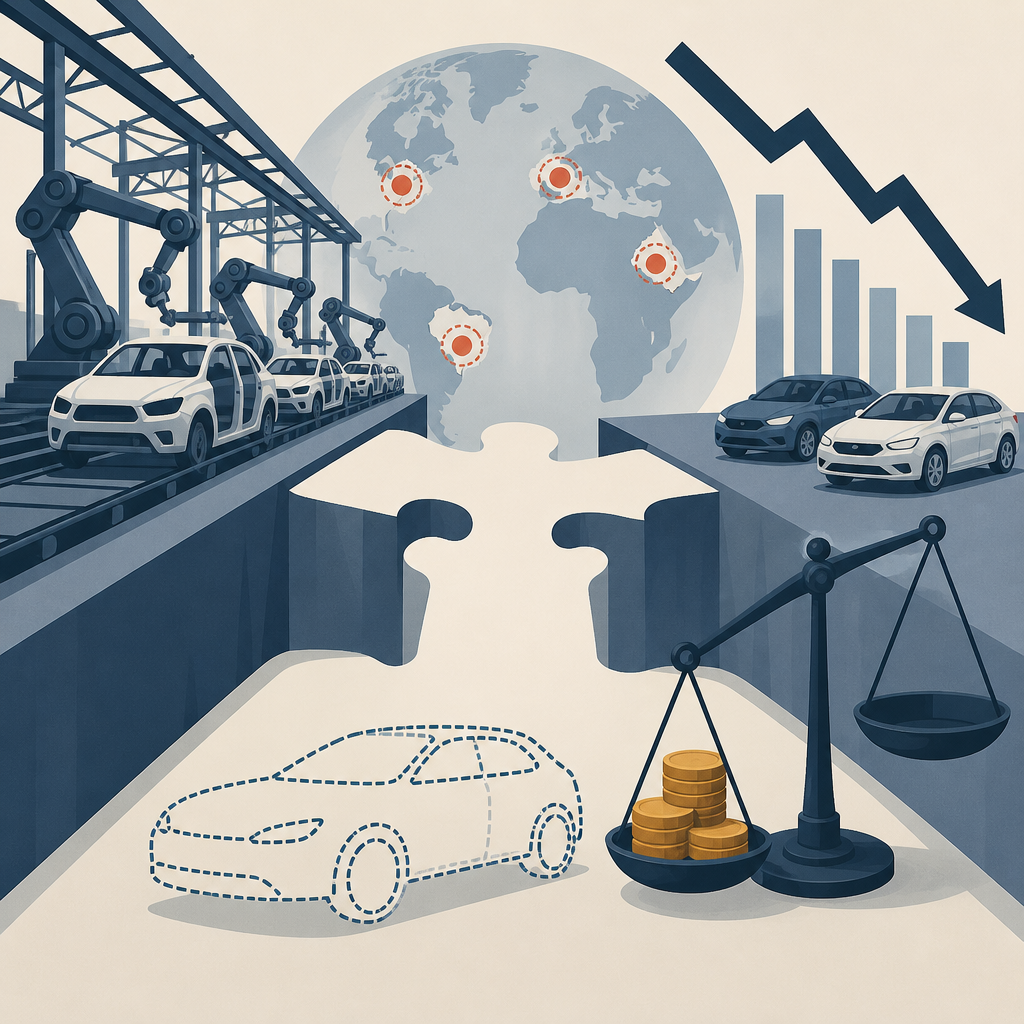
Küresel otomotiv sektöründe fabrikaların yıllık üretim kapasitesi 142 milyon adede çıkarken, 2026’da yeni araç satışlarının 85 milyonla sınırlı kalması bekleniyor. Arz ve talep arasındaki 57 milyonluk fark, üreticilerin kârlılığı üzerindeki baskıyı artırıyor.
Kapasite kullanımında kritik eşik aşılamıyor
Dünya genelindeki otomotiv tesisleri ortalama yüzde 60 kapasiteyle çalışıyor. Sektör analisti Glenn Mercer, üreticilerin maliyetlerini karşılayabilmesi için bu oranın en az yüzde 80’in üzerinde olması gerektiğini belirtiyor.
Fazla kapasite, şirketlerin finansal sonuçlarına da yansıyor. Otomotiv sektörünün geçen yıl toplam faaliyet kâr marjı yüzde 3,6 seviyesinde kaldı. Sektörün elde ettiği toplam faaliyet kârı, Apple’ın tek başına sağladığı rakamın dahi altında gerçekleşti.
Yeni kapasitenin odağında Çin bulunuyor
Son 10 yılda küresel ölçekte 28 milyon araçlık yeni üretim kapasitesi oluşturulmasına karşın, otomobil satışlarındaki artış 5 milyon adetle sınırlı kaldı. Yeni kapasitenin yaklaşık yüzde 80’i Çin’de kuruldu.
Çin’deki fabrikalar, iç pazarda satılan her bir otomobile karşılık ikiden fazla araç üretebilecek düzeye ulaştı. Dünya satışlarının dörtte birini gerçekleştiren ülke, küresel üretim kapasitesinin üçte birinden fazlasını kontrol ediyor. Çin’in ihracat yapmaması halinde kapasite kullanım oranının yüzde 50’nin altına inebileceği hesaplanıyor.
Elektrikli araç yatırımları fazlayı artırıyor
General Motors ve Ford gibi büyük üreticiler, tesislerini elektrikli, hibrit ve benzinli araçların aynı üretim hatlarında üretilebildiği karma yapılara dönüştürüyor. Bu tesisler, dünya genelindeki kapasitenin yaklaşık yarısını oluşturuyor.
2030 yılına kadar içten yanmalı motorlu araçlara ayrılan kapasitenin 5 milyon azalması beklenirken, elektrikli ve karma üretim kapasitesinin 10 milyonun üzerinde artacağı öngörülüyor. Rivian gibi yeni nesil elektrikli araç üreticilerinin yatırımları da mevcut kapasite fazlasını büyüten faktörler arasında gösteriliyor.
Ticaret engelleri ve tesis kapanışları gündemde
ABD, Çin menşeli otomobillere yönelik ticaret engellerini artırıyor. Avrupa da ithalatı sınırlamaya çalışırken, Volkswagen Almanya’daki bazı fabrikalarında üretimi sonlandırma kararı alıyor. Bu gelişmeler, küresel üretim ağındaki kapasite dengesizliğinin şirket kararları üzerindeki etkisini ortaya koyuyor.
Sektör ortak üretim modellerine yöneliyor
Kapasite fazlasının azaltılması için mevcut tesislerin daha verimli işletilmesi ve yeni yatırımların sınırlandırılması gerektiği vurgulanıyor. Öneriler arasında ABD’li ve Çinli otomobil üreticilerinin ortak girişimler kurarak atıl fabrikaları değerlendirmesi de bulunuyor.
Ford’un Geely ile İspanya’daki düşük kapasiteli bir tesis üzerine yaptığı anlaşma, bu modele örnek olarak gösteriliyor. Ortaklıkların yeni fabrika yatırımlarının maliyetini azaltabileceği ve sektördeki istihdamı destekleyebileceği belirtiliyor.
| Gösterge | Veri |
|---|---|
| Küresel yıllık üretim kapasitesi | 142 milyon adet |
| 2026 beklenen yeni araç satışı | 85 milyon adet |
| Arz-talep farkı | 57 milyon adet |
| Ortalama kapasite kullanımı | Yaklaşık yüzde 60 |
| Geçen yıl faaliyet kâr marjı | Yüzde 3,6 |