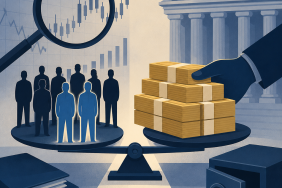
Bir yakının yatırım hesabını kullanma talebi, hesaba gelen parayı başka bir adrese aktarma teklifi ya da sosyal medyadaki kolay kazanç ilanı, kişileri farkında olmadan yasa dışı para hareketlerinin içine çekebilir. Bu nedenle finansal suçlarla mücadelede milyonlara ulaşacak, sade ve sürekli bir iletişim seferberliği gerekiyor.
Finansal hesaplar kişiye özeldir
Banka, yatırım, elektronik para ve diğer finansal hesaplar, sahipleri adına açılır. Bu hesaplarda gerçekleşen işlemler yasa dışı faaliyetlerde kullanılabilir. Hesaba yatırılan paranın kaynağını bilmemek veya yalnızca bir tanıdığa destek olduğunu düşünmek, kişiyi ciddi risklerle karşı karşıya bırakabilir.
Bir arkadaşın ricası, masum görünen bir yardım isteği ya da kolay kazanç vaadi, kişiyi başkasına ait para trafiğinin parçası haline getirebilir. Temel mesaj açık: Finansal hesaplar başkasına kullandırılmamalı, başka kişilerin parası bu hesaplar üzerinden aktarılmamalı ve kolay para kazanma tekliflerine karşı dikkatli olunmalı.
Mevcut önlemler tek başına yeterli değil
Kamu kurumları ile finansal kuruluşlar, yasa dışı işlemlerde kullanılan hesapların önüne geçmek için düzenlemeler hazırlıyor, rehberler yayımlıyor ve şüpheli hareketleri belirlemeye yönelik sistemler kuruyor. Bu adımlar önemli olsa da milyonlarca kişinin hesaplarını başkasına kullandırmanın doğurabileceği sonuçları yeterince bilmediği görülüyor.
Finansal suçlarla ilgili bilgilendirmeler çoğu zaman uzmanların anlayacağı teknik bir çerçevede kalıyor. Oysa vatandaşlara yalnızca kavramları açıklamak değil, günlük yaşamda hangi davranışlara karşı dikkatli olmaları gerektiğini de anlatmak gerekiyor. Öğrenciler, gençler, yaşlılar, iş arayanlar ve kolay kazanç arayan herkes bu riskle karşılaşabilir.
Kurumlar ortak iletişim yürütmeli
Kamu, düzenleyici kuruluşlar, bankalar, yatırım şirketleri, ödeme ve elektronik para kuruluşları ile diğer ilgili kurumların ortak bir iletişim çalışması yürütmesi gerekiyor. Bu konu birkaç bilgilendirme mesajıyla sınırlı kalmamalı; anlaşılır, sürekli ve geniş kitlelere ulaşan bir programla ele alınmalı.
- Basit anlatım: Herkesin anlayabileceği kısa ve açık mesajlar kullanılmalı.
- Gerçek yaşam örnekleri: Hesabını kullandıran bir kişinin hangi risklerle karşılaşabileceği gösterilmeli.
- Çeşitli iletişim kanalları: Sosyal medya, okullar, bankacılık uygulamaları ve kamu spotları birlikte değerlendirilmeli.
- Tutarlı mesajlar: Kurumların birbirini tamamlayan ortak bir dil kullanması sağlanmalı.
- Süreklilik: Bilgilendirme yalnızca kampanya dönemlerinde değil, düzenli biçimde sürdürülmeli.
Buradaki amaç vatandaşları korkutmak değil, riskleri tanımalarını ve kendilerini koruyabilmelerini sağlamak olmalı.
Bilinçlendirme, kurumların sorumluluğunu tamamlar
Vatandaşların bilinçlendirilmesi, kurumların kontrol ve denetim sorumluluklarının yerine geçmez. Güvenli bir finansal sistem için hem etkili kontrol mekanizmalarına hem de bilinçli kullanıcılara ihtiyaç var.
Finansal suçlarla mücadele yalnızca kurumların raporları ve izleme sistemleriyle başarılamaz; toplumun da bu sürece dahil olması gerekir. Büyük kitleleri koruyabilmek için herkesin anlayacağı ortak mesajlar milyonlarca kişiye ulaştırılmalı.
“Paylaşılan hesap, hesap değildir.”
“Hesabınız size özeldir, paylaşılamaz.”